Een keuken valt in de meeste gevallen onder de opstalverzekering, omdat het een vast onderdeel van de woning is. Losse of verplaatsbare onderdelen, zoals een vrijstaande koelkast of een los kookeiland op wieltjes, vallen juist onder de inboedelverzekering. Het onderscheid zit hem in één praktische vraag: is het onderdeel duurzaam met de woning verbonden, of kun je het meenemen als je verhuist?
Wanneer valt de keuken onder de opstalverzekering?
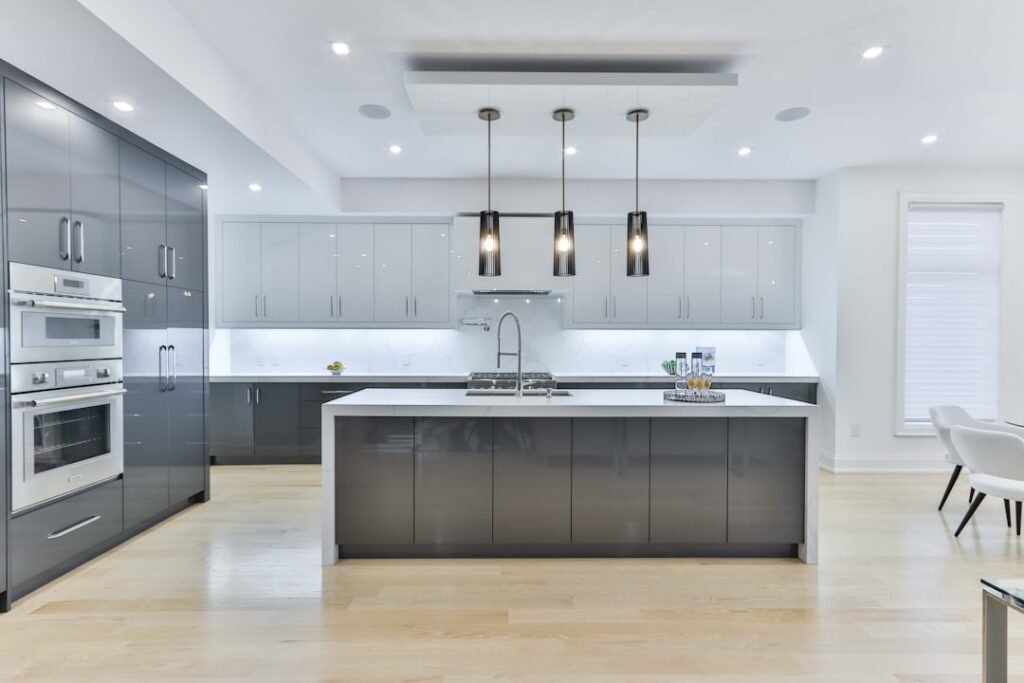
Een opstalverzekering dekt alles wat vast aan de woning zit. Voor een keuken betekent dit: de ingebouwde kastjes, het aanrecht, de vaste afzuigkap, het ingebouwde fornuis en de ingebouwde vaatwasser of oven. Al deze onderdelen zijn gemonteerd op een manier die ze onderdeel van de woning maakt. Ze gaan niet mee bij een verhuizing.
Concreet voorbeeld: je keuken brandt deels uit door een kortsluiting in de ingebouwde oven. De schade aan het aanrecht, de kasten en de vaste apparatuur vergoedt de opstalverzekeraar. De keuken is immers bevestigd aan muren en vloer en wordt als onlosmakelijk onderdeel van de woning gezien.
Wanneer valt de keuken onder de inboedelverzekering?
Losse apparatuur in de keuken valt onder de inboedelverzekering. Denk aan een vrijstaande koelkast, een losstaande magnetron, een waterkoker of een koffiezetapparaat. Deze spullen kun je gewoon meenemen als je verhuist, en dat is precies het criterium dat verzekeraars gebruiken.
Een grensgevallen is de losse vaatwasser of koelkast die wel in een keukenkast is ingezet, maar niet echt ingebouwd. Als het apparaat makkelijk te verwijderen is zonder schade aan de keuken, rekent de verzekeraar het doorgaans tot de inboedel. Bij twijfel is het verstandig dit vooraf bij je verzekeraar te controleren, zodat je niet voor verrassingen staat bij een schade.
Valt keuken onder inboedel of opstal bij huurwoningen?
In een huurwoning is de situatie soms anders. De keuken is eigendom van de verhuurder, niet van jou. De opstalverzekering van de verhuurder dekt dan de vaste keuken. Als huurder heb je zelf alleen een inboedelverzekering nodig voor je eigen losse spullen. Heb je zelf een nieuwe keuken geplaatst in de huurwoning, dan is het verstandig te controleren of die extra investering ergens gedekt is. Niet alle inboedelverzekeringen dekken verbeteringen aan een huurwoning automatisch mee.
Schade aan de keuken: wat wordt gedekt?
Bij schade is het goed om te weten dat beide verzekeringen eigen uitsluitingen kennen. De opstalverzekering dekt brand, inbraak, storm en waterschade aan de vaste keuken, maar vergoedt geen slijtage of achterstallig onderhoud. Als een oud aanrecht gewoon verouderd is, keert de verzekeraar niet uit.
Een overzicht van de verdeling:
- Ingebouwde kastjes en aanrecht: opstal
- Vaste afzuigkap (gemonteerd aan muur of plafond): opstal
- Ingebouwde oven, vaatwasser of kookplaat: opstal
- Vrijstaande koelkast of losse vaatwasser: inboedel
- Koffiezetapparaat, waterkoker, magnetron: inboedel
- Los kookeiland op wieltjes: inboedel
Bij een gecombineerde schade, bijvoorbeeld een lekkage die zowel de vaste keuken als losse apparaten beschadigt, heb je te maken met twee verzekeraars. In de praktijk meld je de schade bij beide en wordt per onderdeel beoordeeld wat er vergoed wordt.
Twijfel je of jouw keuken of een specifiek onderdeel ervan onder de opstal of de inboedel valt? Neem dan contact op met je verzekeraar voordat er schade is. Even checken kost niets en voorkomt discussie op het moment dat het er echt toe doet.